
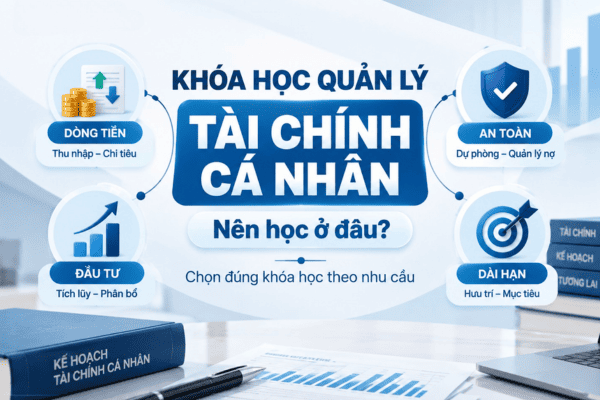
Khóa học quản lý tài chính cá nhân phù hợp với người muốn học cách kiểm soát dòng tiền, lập ngân sách, quản lý nợ, xây dựng quỹ dự phòng, bảo vệ tài chính và từng bước lập kế hoạch đầu tư, hưu trí cũng như các mục tiêu dài hạn. Người mới nên ưu tiên khóa học có lộ trình từ nền tảng đến thực hành, thay vì bắt đầu ngay bằng đầu tư hoặc tìm kiếm lợi nhuận.
Nếu đang tìm khóa học quản lý tài chính cá nhân ở đâu tốt, đừng chỉ so sánh học phí. Nội dung chương trình, chuyên môn giảng viên, mức độ thực hành, hình thức học và khả năng hỗ trợ sau khóa học mới là những yếu tố cần xem xét kỹ.
Những Điểm Chính Cần Ghi Nhớ Về Khóa Học Quản Lý Tài Chính Cá Nhân
- Quản lý tài chính cá nhân không đơn thuần là tiết kiệm hay ghi chép chi tiêu.
- Một lộ trình đầy đủ nên đi từ dòng tiền, ngân sách, nợ, dự phòng đến bảo hiểm, đầu tư và kế hoạch tài chính dài hạn.
- Người chưa có kiến thức tài chính nên ưu tiên chương trình dành cho người mới.
- Khóa học online trực tiếp với giảng viên khác với khóa video tự học.
- Một khóa học tốt cần có bài tập hoặc tình huống thực hành, thay vì chỉ truyền đạt lý thuyết.
- Không nên lựa chọn chương trình chỉ dựa trên lời quảng cáo về lợi nhuận hoặc “tự do tài chính”.
- Sinh viên và người đã đi làm có nhu cầu tài chính khác nhau, vì vậy không nhất thiết phải học cùng một chương trình.
1. Khóa Học Quản Lý Tài Chính Cá Nhân Là Gì?
Khóa học quản lý tài chính cá nhân là chương trình đào tạo kiến thức và kỹ năng để người học hiểu tình hình tài chính của mình, phân bổ nguồn tiền hợp lý và xây dựng kế hoạch nhằm đạt các mục tiêu tài chính trong tương lai.
Quản lý tài chính cá nhân có phạm vi rộng hơn quản lý chi tiêu.
Một lộ trình có thể được hình dung như sau:
Thu nhập → Chi tiêu → Dòng tiền → Ngân sách → Quỹ dự phòng → Quản lý nợ → Bảo vệ tài chính → Tiết kiệm → Đầu tư → Hưu trí → Kế hoạch tài chính dài hạn.
Vì vậy, một khóa học chỉ hướng dẫn cách ghi chép chi tiêu chưa thể bao quát toàn bộ tài chính cá nhân. Tương tự, chương trình chủ yếu dạy cổ phiếu, bất động sản hoặc các công cụ sinh lời nên được xem là khóa học đầu tư hơn là khóa quản lý tài chính cá nhân toàn diện.
Khóa học quản lý tài chính cá nhân khác khóa học đầu tư thế nào?
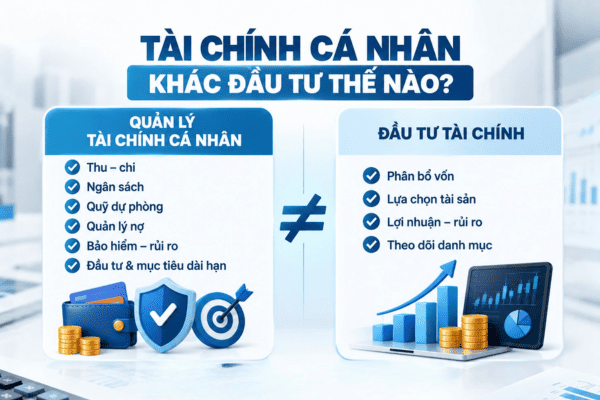
| Tiêu chí | Quản lý tài chính cá nhân | Đầu tư tài chính |
| Mục tiêu | Quản lý tổng thể tình hình tài chính | Phân bổ vốn vào tài sản |
| Thu – chi | Có | Không phải trọng tâm |
| Ngân sách | Có | Thường không |
| Quỹ dự phòng | Có | Thường không |
| Quản lý nợ | Có | Không phải trọng tâm |
| Bảo hiểm, rủi ro | Có thể có | Ít hơn |
| Đầu tư | Một cấu phần | Nội dung chính |
| Hưu trí | Có thể có | Tùy chương trình |
| Đối tượng | Hầu hết cá nhân | Người có nhu cầu đầu tư |
Người mới thường nên xây nền tảng tài chính cá nhân trước khi đi sâu vào các công cụ đầu tư.
2. Ai Nên Học Quản Lý Tài Chính Cá Nhân?
Không cần phải có nhiều tiền mới cần học quản lý tài chính. Ngược lại, kỹ năng quản lý tiền càng có ý nghĩa khi nguồn lực còn hạn chế và mỗi quyết định chi tiêu đều ảnh hưởng đáng kể đến khả năng tích lũy.
- Người đi làm nhưng chưa kiểm soát được dòng tiền
Một tình huống khá phổ biến là thu nhập tăng nhưng số tiền tích lũy cuối tháng không tăng tương ứng.
Khi đó, vấn đề cần giải quyết trước tiên chưa chắc là tìm một kênh đầu tư có lợi nhuận cao hơn. Bạn cần biết tiền đang đi đâu, tỷ lệ chi tiêu hiện tại thế nào và khả năng tạo dòng tiền thặng dư ra sao.
- Người đang có các khoản vay hoặc nợ
Nếu cùng lúc có khoản vay mua nhà, vay tiêu dùng, thẻ tín dụng hoặc nghĩa vụ tài chính khác, quản lý dòng tiền và xây dựng thứ tự ưu tiên trả nợ trở nên đặc biệt quan trọng.
- Người bắt đầu tích lũy được tài sản
Khi đã có tiền nhàn rỗi, câu hỏi chuyển từ: “Làm thế nào để tiết kiệm?” sang: “Nên sử dụng khoản tích lũy này như thế nào?”
Đây là lúc kiến thức về mục tiêu tài chính, khả năng chịu rủi ro và phân bổ tài sản trở nên cần thiết.
- Người chuẩn bị cho các mục tiêu tài chính lớn
Ví dụ: Mua nhà, kết hôn, sinh con, học cao hơn, cho con đi học, nghỉ hưu hoặc xây dựng nguồn thu nhập bổ sung.
Mỗi mục tiêu có thời gian, số tiền và mức độ ưu tiên khác nhau. Vì vậy, cần chuyển mục tiêu cuộc sống thành kế hoạch tài chính cụ thể.
- Sinh viên và người trẻ mới tự quản lý tiền
Sinh viên chưa cần bắt đầu bằng một danh mục đầu tư phức tạp.
Các kỹ năng nên ưu tiên là: Quản lý thu – chi → lập ngân sách → sử dụng tín dụng có trách nhiệm → tiết kiệm → quỹ dự phòng → hiểu kiến thức đầu tư cơ bản.
3. Khóa Học Quản Lý Tài Chính Cá Nhân Nên Học Những Gì?
Đây là tiêu chí quan trọng nhất khi đánh giá một chương trình. Thay vì nhìn vào tên khóa học, hãy mở chương trình đào tạo và kiểm tra người học thực sự được học gì.
3.1. Đánh giá tình hình tài chính hiện tại
Người học cần biết cách xác định:
- Tổng thu nhập.
- Tổng chi phí.
- Tài sản đang sở hữu.
- Các khoản nợ.
- Dòng tiền hàng tháng.
- Giá trị tài sản ròng.
- Các nghĩa vụ tài chính hiện tại.
Nếu chưa biết mình đang ở đâu, rất khó xây dựng một kế hoạch tài chính phù hợp.
3.2. Quản lý thu nhập, chi tiêu và dòng tiền
Đây là nền tảng.
Người học cần hiểu cách phân loại chi tiêu, lập ngân sách và xác định phần thu nhập có thể dành cho tiết kiệm, trả nợ hoặc đầu tư.
Các quy tắc như 50/30/20 hay phương pháp chia tiền theo nhóm có thể dùng làm tham khảo, nhưng không nên áp dụng cứng nhắc cho mọi mức thu nhập và hoàn cảnh gia đình.
3.3. Xây dựng quỹ dự phòng
Quỹ dự phòng có vai trò bảo vệ kế hoạch tài chính trước những khoản chi bất ngờ hoặc biến động thu nhập.
Số tiền phù hợp không nhất thiết giống nhau ở tất cả mọi người. Người có thu nhập ổn định, ít người phụ thuộc và người có thu nhập biến động, nhiều nghĩa vụ gia đình sẽ có nhu cầu dự phòng khác nhau.
3.4. Quản lý vay nợ
Một chương trình thực tế nên hướng dẫn người học phân biệt các loại nợ, hiểu chi phí vay, đánh giá khả năng trả nợ và xây dựng kế hoạch xử lý các nghĩa vụ tài chính.
3.5. Quản trị rủi ro và bảo hiểm
Tích lũy tài sản là một nửa của bài toán.
Nửa còn lại là bảo vệ kế hoạch tài chính trước các rủi ro có thể làm phát sinh chi phí lớn hoặc mất nguồn thu nhập.
3.6. Đầu tư
Đầu tư nên xuất hiện sau khi người học hiểu dòng tiền, nợ, quỹ dự phòng và mục tiêu.
Nội dung cần tập trung vào nguyên tắc: Mục tiêu → thời gian → khả năng chịu rủi ro → lựa chọn tài sản → phân bổ → theo dõi và điều chỉnh.
Không nên xem đầu tư là một công thức bảo đảm lợi nhuận.
3.7. Hưu trí và mục tiêu dài hạn
Kế hoạch tài chính không dừng ở ngân sách tháng tới.
Người học cần biết cách chuyển những mục tiêu như mua nhà, giáo dục con cái hoặc nghỉ hưu thành các mục tiêu có thời hạn và nguồn lực tài chính tương ứng.
4. 7 Tiêu Chí Chọn Khóa Học Quản Lý Tài Chính Cá Nhân
Nếu tìm kiếm “khóa học quản lý tài chính cá nhân ở đâu tốt”, bạn có thể sử dụng 7 tiêu chí dưới đây để tự đánh giá thay vì chỉ dựa vào quảng cáo.
Tiêu chí 1: Chương trình có đúng nhu cầu không?
Hãy xác định vấn đề của bạn trước.
Nếu đang mất kiểm soát chi tiêu, một chương trình thiên về đầu tư chứng khoán sẽ chưa giải quyết đúng nhu cầu. Ngược lại, nếu đã có nền tảng quản lý dòng tiền và muốn xây dựng danh mục tài sản, một khóa chỉ hướng dẫn ghi chép chi tiêu có thể quá cơ bản.
Tiêu chí 2: Lộ trình có hệ thống không?
Người mới nên ưu tiên: Hiểu tình hình hiện tại → quản lý dòng tiền → dự phòng → nợ → bảo vệ tài chính → mục tiêu → đầu tư.
Nếu chương trình nhảy thẳng vào “cách kiếm tiền từ đầu tư”, cần xem lại liệu đó có thực sự là khóa quản lý tài chính cá nhân hay không.
Tiêu chí 3: Giảng viên có hồ sơ chuyên môn rõ ràng không?
Nên kiểm tra:
- Trình độ chuyên môn.
- Kinh nghiệm nghề nghiệp.
- Lĩnh vực đang làm.
- Kinh nghiệm đào tạo.
- Thông tin có thể kiểm chứng.
Số lượng người theo dõi trên mạng xã hội không thay thế cho năng lực chuyên môn.
Tiêu chí 4: Có thực hành không?
Người học nên được thực hành trên chính bài toán tài chính của mình hoặc các tình huống mô phỏng.
Ví dụ: Lập ngân sách → xác định tài sản ròng → lập quỹ dự phòng → xây phương án trả nợ → xác định mục tiêu → lập kế hoạch tài chính.
Tiêu chí 5: Hình thức đào tạo là gì?
Cần phân biệt:
- Video tự học với online tương tác trực tiếp với giảng viên.
- Video phù hợp người có tính tự học cao. Lớp tương tác phù hợp hơn nếu cần đặt câu hỏi và nhận phản hồi.
Tiêu chí 6: Có hỗ trợ sau khóa học không?
Nên hỏi rõ thời gian xem lại bài, tài liệu, bài tập, nhóm hỗ trợ và phạm vi giảng viên giải đáp sau chương trình.
Tiêu chí 7: Có quảng cáo lợi nhuận quá mức không?
Cần thận trọng nếu chương trình tập trung vào các thông điệp như:
“Cam kết lợi nhuận”, “làm giàu nhanh”, “đầu tư chắc thắng” hoặc “tự do tài chính trong X tháng”.
Giá trị của một chương trình đào tạo tài chính nên nằm ở kiến thức, phương pháp và khả năng ra quyết định tốt hơn, không phải lời hứa về kết quả đầu tư.
5. Khóa Học Quản Lý Tài Chính Cá Nhân Ở Đâu Tốt?
Không có một khóa học phù hợp với tất cả người học. Câu hỏi phù hợp hơn là: Khóa học nào phù hợp với mục tiêu và trình độ hiện tại của bạn?
Nếu muốn học một chương trình tiếng Việt theo lộ trình tương đối toàn diện, người học có thể tham khảo Khóa học Quản lý Tài chính Cá nhân Bền vững tại Kế toán Lê Ánh.
Khóa Học Quản Lý Tài Chính Cá Nhân Bền Vững – Kế Toán Lê Ánh
Chương trình được xây dựng theo hướng đi từ quản lý dòng tiền đến các bài toán tài chính dài hạn.
Nội dung hiện được chia thành 7 nhóm chính:
Phần 1. Quản lý tài chính và dòng tiền cá nhân
Người học tiếp cận các nguyên tắc tài chính cá nhân, quản lý dòng tiền và xây dựng nền tảng cho kế hoạch tài chính.
Phần 2. Quản lý vay nợ
Tập trung vào cách nhìn nhận và quản lý các nghĩa vụ tài chính.
Phần 3. Quản lý đầu tư
Người học tiếp cận các nguyên tắc liên quan đến đầu tư trong tổng thể kế hoạch tài chính cá nhân.
Phần 4. Thuế thu nhập cá nhân
Đây là nội dung đáng chú ý vì nghĩa vụ thuế có ảnh hưởng trực tiếp đến dòng tiền thực nhận nhưng thường không xuất hiện trong các khóa quản lý chi tiêu cơ bản.
Phần 5. Hoạch định hưu trí
Đưa góc nhìn quản lý tiền từ ngắn hạn sang kế hoạch dài hạn.
Phần 6. Quản trị rủi ro, bảo hiểm, di sản và thừa kế
Nội dung mở rộng từ tích lũy tài sản sang bảo vệ tài chính và chuyển giao tài sản.
Phần 7. Thực hành hoạch định tài chính cá nhân
Người học hệ thống lại các nội dung để xây dựng kế hoạch tài chính.
Khóa học này phù hợp với ai?
Chương trình đáng tham khảo nếu bạn:
- Muốn học quản lý tài chính theo lộ trình có hệ thống.
- Đã đi làm và có nguồn thu nhập tương đối ổn định.
- Muốn quản lý đồng thời dòng tiền, nợ và mục tiêu dài hạn.
- Quan tâm đến đầu tư nhưng không muốn tách đầu tư khỏi tổng thể kế hoạch tài chính.
- Cần tiếp cận thêm các nội dung về thuế, hưu trí, bảo hiểm và quản trị rủi ro.
- Muốn học trực tuyến có sự tương tác thay vì chỉ xem video ghi sẵn.
Ngược lại, nếu nhu cầu hiện tại chỉ là học cách ghi chép chi tiêu hoặc lập ngân sách đơn giản, bạn có thể bắt đầu từ nguồn miễn phí trước khi đầu tư cho một chương trình toàn diện.
Tham khảo chương trình: Khóa học Quản lý Tài chính Cá nhân Bền vững – Kế toán Lê Ánh
6. Nên Học Quản Lý Tài Chính Cá Nhân Miễn Phí Hay Trả Phí?
Không phải cứ trả phí mới học được tài chính cá nhân.
| Tiêu chí | Học miễn phí | Khóa trả phí |
| Kiến thức cơ bản | Có thể đáp ứng tốt | Có |
| Lộ trình | Thường phải tự hệ thống | Thường rõ hơn |
| Chi phí | 0 hoặc thấp | Cao hơn |
| Giảng viên hỗ trợ | Thường hạn chế | Tùy chương trình |
| Bài tập | Tùy nguồn | Thường có hệ thống hơn |
| Cá nhân hóa | Thấp | Có thể cao hơn |
| Phù hợp | Người có khả năng tự học | Người cần lộ trình và phản hồi |
Khi nào nên cân nhắc khóa trả phí?
Khi bạn đã đọc nhiều tài liệu nhưng kiến thức vẫn rời rạc, không biết bắt đầu từ đâu hoặc gặp khó khăn khi áp dụng vào tình hình tài chính của mình.
Giá trị lớn nhất của khóa trả phí không nên là “bí mật kiếm tiền”, mà là lộ trình, phương pháp, bài tập, phản hồi và khả năng hệ thống hóa kiến thức.
7. Nên Học Quản Lý Tài Chính Cá Nhân Online Hay Offline?
Cả hai hình thức đều có ưu và hạn chế.
Khóa học online
Phù hợp với người:
- Bận công việc.
- Ở xa địa điểm đào tạo.
- Muốn tiết kiệm thời gian di chuyển.
- Có khả năng chủ động học.
Nếu chọn online, nên kiểm tra khóa học là video tự học hay lớp trực tuyến có giảng viên.
Khóa học trực tiếp
Phù hợp với người:
- Cần môi trường học tập tập trung.
- Muốn trao đổi trực tiếp với giảng viên.
- Khó duy trì kỷ luật khi tự học.
- Ưu tiên tương tác trên lớp.
Vì vậy, không nên lựa chọn chỉ dựa trên tiêu chí “online hay offline”. Chất lượng chương trình, người dạy và phương pháp học quan trọng hơn hình thức tổ chức.
8. Lộ Trình Học Quản Lý Tài Chính Cá Nhân Cho Người Mới
Nếu chưa biết bắt đầu từ đâu, bạn có thể học theo 6 giai đoạn.
Giai đoạn 1: Hiểu tình hình tài chính của mình
Liệt kê: Thu nhập → Chi phí → Tài sản → Nợ → Dòng tiền → Giá trị tài sản ròng.
Giai đoạn 2: Kiểm soát dòng tiền
Theo dõi chi tiêu và xây dựng ngân sách phù hợp với thu nhập thực tế.
Không cần cố ép bản thân vào một tỷ lệ chi tiêu giống người khác.
Giai đoạn 3: Xây nền tảng an toàn
Ưu tiên: Quỹ dự phòng → kiểm soát nợ → bảo vệ trước các rủi ro tài chính lớn.
Giai đoạn 4: Đặt mục tiêu
Chia mục tiêu thành: Ngắn hạn – trung hạn – dài hạn.
Mỗi mục tiêu cần trả lời:
- Cần bao nhiêu tiền?
- Khi nào cần?
- Hiện đã có bao nhiêu?
- Cần tích lũy thêm bao nhiêu?
- Mức rủi ro nào có thể chấp nhận?
Giai đoạn 5: Học đầu tư
Chỉ sau khi hiểu dòng tiền và nền tảng tài chính của bản thân, hãy nghiên cứu các công cụ đầu tư phù hợp.
Đừng bắt đầu bằng câu hỏi: “Kênh nào lợi nhuận cao nhất?”
Hãy bắt đầu bằng: “Khoản tiền này phục vụ mục tiêu nào, cần dùng khi nào và tôi có thể chịu mức rủi ro ra sao?”
Giai đoạn 6: Rà soát kế hoạch định kỳ
Kế hoạch tài chính không phải tài liệu lập một lần rồi để đó.
Thu nhập, gia đình, mục tiêu, lãi suất và thị trường đều có thể thay đổi.
Vì vậy, cần rà soát định kỳ và điều chỉnh kế hoạch khi hoàn cảnh thay đổi.
9. Câu Hỏi Thường Gặp Về Khóa Học Quản Lý Tài Chính Cá Nhân
Khóa học quản lý tài chính cá nhân dành cho ai?
Khóa học phù hợp với sinh viên, người mới đi làm, người đã có gia đình, người đang có các khoản vay hoặc bất kỳ ai muốn quản lý tiền có hệ thống hơn. Nội dung phù hợp sẽ khác nhau tùy từng giai đoạn tài chính.
Người chưa biết gì về tài chính có học được không?
Có. Tuy nhiên, nên lựa chọn chương trình bắt đầu từ kiến thức nền như thu nhập, chi tiêu, dòng tiền, ngân sách và mục tiêu tài chính trước khi đi sâu vào đầu tư.
Học quản lý tài chính cá nhân có phải học đầu tư chứng khoán không?
Không bắt buộc. Đầu tư chứng khoán chỉ là một trong nhiều lựa chọn đầu tư. Tài chính cá nhân có phạm vi rộng hơn nhiều, bao gồm thu nhập, chi tiêu, tiết kiệm, nợ, dự phòng, bảo hiểm, thuế và kế hoạch dài hạn.
Sinh viên có nên học quản lý tài chính cá nhân không?
Có. Sinh viên nên bắt đầu từ quản lý chi tiêu, lập ngân sách, tiết kiệm, sử dụng tín dụng có trách nhiệm và xây dựng thói quen tài chính. Chưa cần đi quá sâu vào các chiến lược đầu tư phức tạp.
Có khóa học quản lý tài chính cá nhân miễn phí không?
Có. Người mới có thể học từ các tài liệu, sách, video và chương trình giáo dục tài chính miễn phí. Nên kiểm tra tác giả, nguồn và thời điểm cập nhật trước khi áp dụng.
Học quản lý tài chính cá nhân online có hiệu quả không?
Có thể hiệu quả nếu chương trình phù hợp, người học duy trì kỷ luật và có cơ chế thực hành. Lớp online tương tác trực tiếp với giảng viên cũng khác đáng kể so với hình thức chỉ xem video ghi sẵn.
Khóa học quản lý tài chính cá nhân có giúp đầu tư sinh lời không?
Khóa học có thể cung cấp kiến thức và phương pháp ra quyết định, nhưng không thể bảo đảm lợi nhuận. Kết quả đầu tư phụ thuộc vào nhiều yếu tố, bao gồm loại tài sản, thị trường, thời gian và khả năng chịu rủi ro của từng người.
Nên học tài chính cá nhân trước hay đầu tư trước?
Với người mới, nên xây nền tảng tài chính cá nhân trước. Khi đã kiểm soát dòng tiền, nợ, quỹ dự phòng và xác định mục tiêu, bạn sẽ có cơ sở tốt hơn để quyết định khoản tiền nào có thể dành cho đầu tư.
Làm sao biết một khóa học quản lý tài chính cá nhân có phù hợp?
Hãy đối chiếu chương trình với vấn đề tài chính hiện tại của bạn. Sau đó kiểm tra giảng viên, nội dung, mức độ thực hành, hình thức đào tạo, hỗ trợ sau khóa học và học phí trước khi đăng ký.
Học xong khóa quản lý tài chính cá nhân có thể tự lập kế hoạch tài chính không?
Điều này phụ thuộc vào phạm vi chương trình và mức độ thực hành. Một chương trình có nội dung hoạch định nên hướng tới khả năng giúp người học hiểu dữ liệu tài chính của mình, xác định mục tiêu và xây dựng một kế hoạch cơ bản để tiếp tục theo dõi, điều chỉnh.
Kết Luận
Khóa học quản lý tài chính cá nhân đáng học khi chương trình giải quyết đúng vấn đề tài chính mà bạn đang gặp phải. Người mới nên ưu tiên học cách hiểu dòng tiền, quản lý ngân sách, xây quỹ dự phòng và kiểm soát nợ trước khi đi sâu vào đầu tư.
Nếu chỉ cần quản lý chi tiêu cơ bản, nguồn học miễn phí có thể đã đáp ứng nhu cầu ban đầu. Nếu muốn xây dựng một hệ thống tài chính từ dòng tiền, vay nợ đến đầu tư, thuế, hưu trí, bảo hiểm và kế hoạch dài hạn, một chương trình đào tạo có lộ trình và giảng viên hướng dẫn sẽ phù hợp hơn.
Bạn có thể tham khảo Khóa học Quản lý Tài chính Cá nhân Bền vững tại Kế toán Lê Ánh, sau đó đối chiếu chương trình, hình thức học và chi phí với mục tiêu tài chính của bản thân trước khi đăng ký.